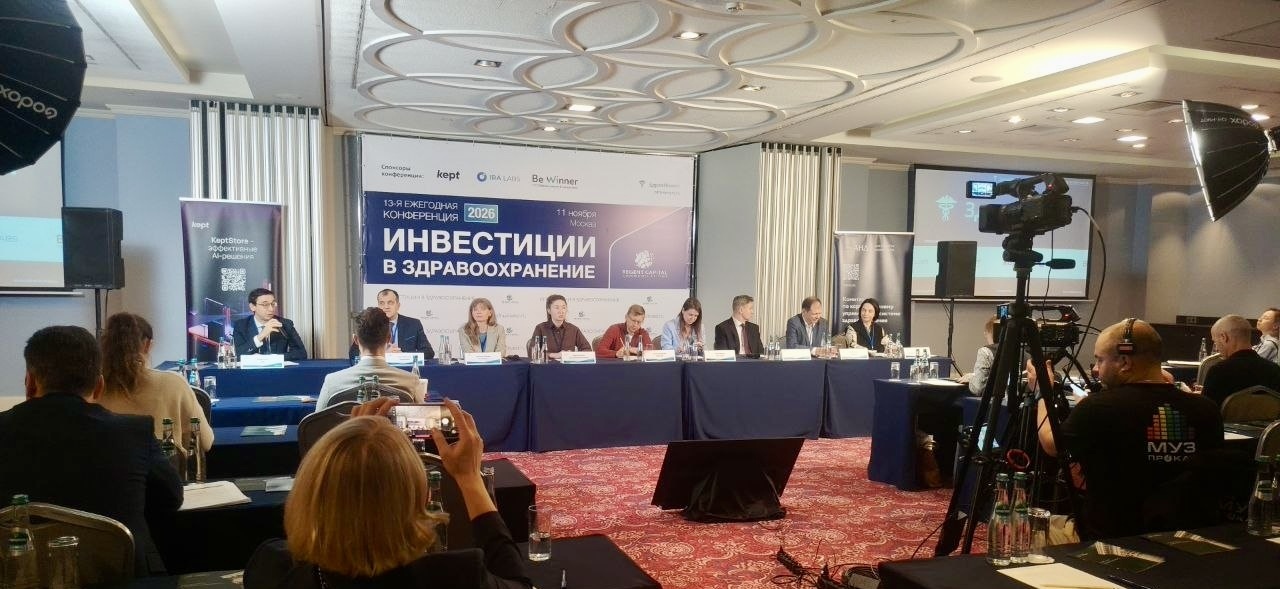
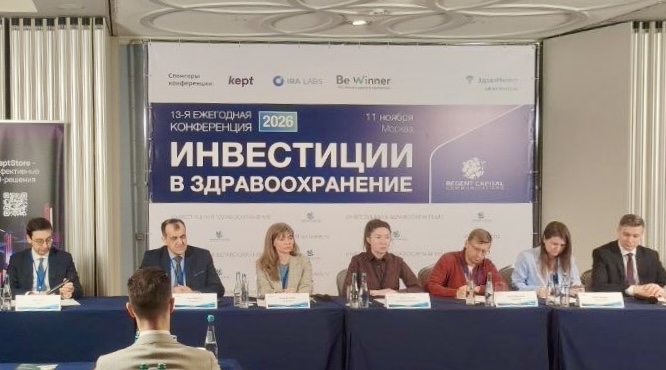
11 ноября 2026 года в рамках XIII ежегодной конференции «Инвестиции в здравоохранение» состоялась первая сессия «Инвестиции в здравоохранение России: рынок, капитал и новые точки роста».
Российский рынок частной медицины продолжает демонстрировать высокие темпы роста, несмотря на макроэкономические вызовы, высокую стоимость финансирования и увеличение операционных расходов. При этом инвестиционная привлекательность отрасли всё больше зависит не только от динамики выручки и рентабельности медицинских компаний, но и от качества корпоративного управления, эффективности сделок M&A, способности масштабировать бизнес и внедрять новые технологии.
Эти вопросы стали центральными в первой сессии конференции, объединившей представителей крупнейших российских банков, инвестиционных компаний и экспертного сообщества. Участники представили прогнозы развития рынка, обсудили перспективные направления инвестирования, консолидацию частной медицины, развитие диагностических технологий, искусственного интеллекта и превентивной медицины, а также возможности привлечения капитала через публичный рынок.
Эти вопросы стали центральными в первой сессии конференции, объединившей представителей крупнейших российских банков, инвестиционных компаний и экспертного сообщества. Участники представили прогнозы развития рынка, обсудили перспективные направления инвестирования, консолидацию частной медицины, развитие диагностических технологий, искусственного интеллекта и превентивной медицины, а также возможности привлечения капитала через публичный рынок.
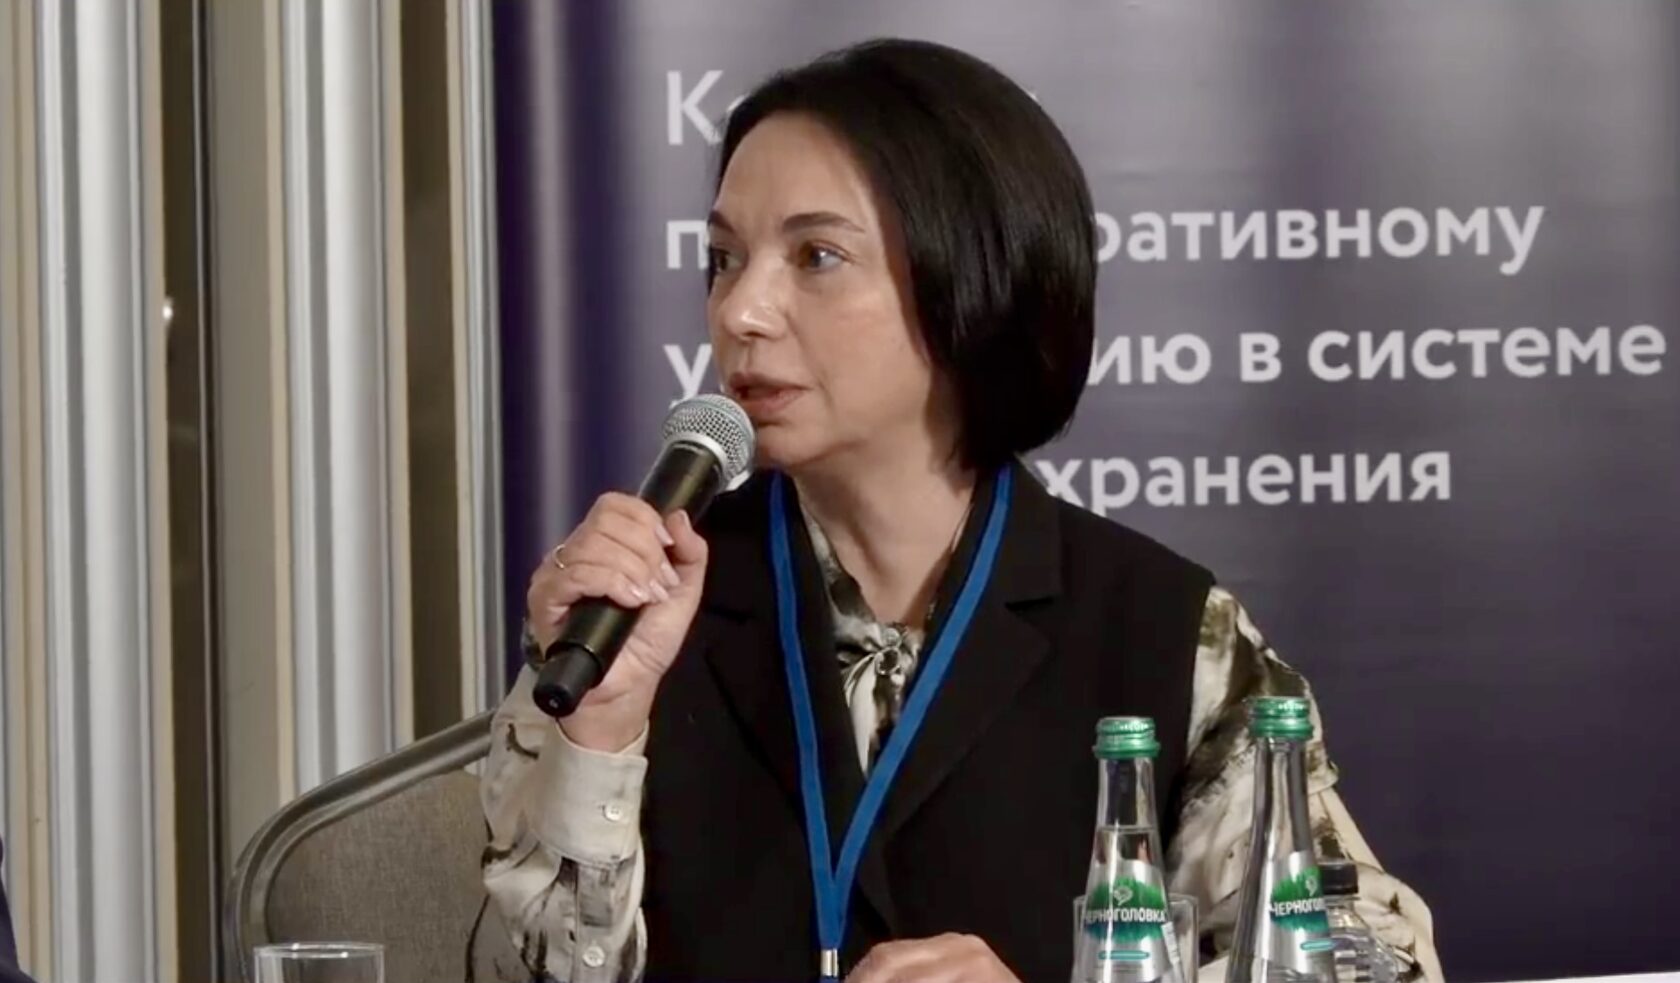
Модераторами дискуссии выступили Анна Ярвиц, председатель Комитета АНД по корпоративному управлению в системе здравоохранения, и Дамир Сухов, партнёр Kept, руководитель практики по работе с компаниями здравоохранения и фармацевтики.
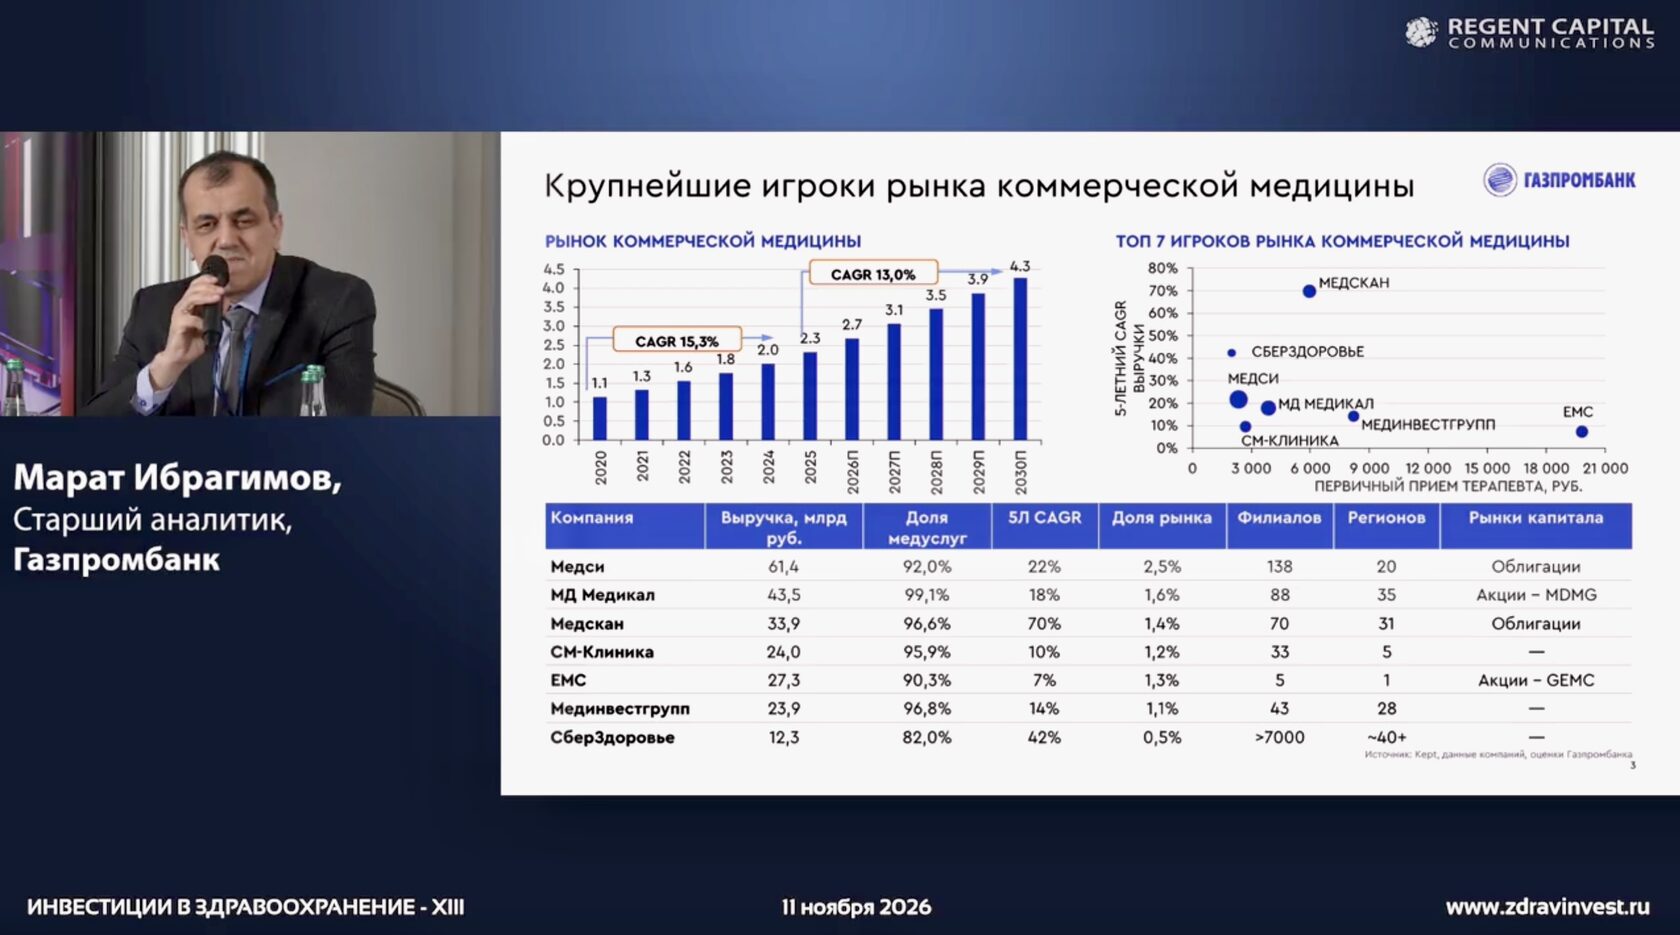
Газпромбанк: рынок коммерческой медицины может достичь 4,3 трлн рублей к 2030 году
Марат Ибрагимов, старший аналитик Газпромбанка, представил обзор российского рынка коммерческой медицины, его инвестиционных характеристик и ключевых направлений развития.
По прогнозу Газпромбанка, объём рынка коммерческой медицины увеличится с 2,3 трлн рублей в 2025 году до 4,3 трлн рублей к 2030 году. Среднегодовой темп роста в ближайшие пять лет оценивается в 13%.
При этом крупнейшие участники рынка будут развиваться значительно быстрее. По оценке банка, совокупная выручка 50 ведущих медицинских компаний может увеличиваться в среднем на 18,5% ежегодно благодаря органическому росту, консолидации небольших игроков и лучшему доступу к финансированию.
Важной особенностью рынка эксперт назвал его защитный характер. В отличие от многих потребительских отраслей, спрос на медицинские услуги остаётся относительно устойчивым даже в периоды экономической стагнации.
Одновременно рынок характеризуется высокой рентабельностью и низкой степенью консолидации.
Согласно представленным данным, EBITDA-маржа ведущих участников рынка составляет 20–41%, тогда как в продовольственном ретейле этот показатель находится на уровне 5–7%.
На пять крупнейших медицинских компаний приходится лишь около 8% рынка против 42% у пяти крупнейших игроков продовольственной розницы.
Такая структура создаёт значительный потенциал для дальнейших сделок слияний и поглощений и формирования крупных федеральных медицинских групп.
Платформенные модели и новые возможности для инвесторов
Отдельное внимание Марат Ибрагимов уделил различиям между бизнес-моделями медицинских компаний.
Он выделил три основных подхода: классическую модель, предполагающую владение медицинской инфраструктурой, платформенную модель с относительно небольшим объёмом собственных активов и смешанный формат, сочетающий цифровые решения с физической инфраструктурой.
По мнению аналитика, платформенные компании обладают потенциалом более быстрого масштабирования и поэтому могут оцениваться инвесторами с премией к традиционным медицинским сетям.
В качестве примеров быстрорастущих компаний были рассмотрены «СберЗдоровье» и «Медскан».
Согласно представленным данным, среднегодовые темпы роста их выручки за предшествующие пять лет составили соответственно 42% и 70%.
Эксперт также отметил растущее значение цифровизации, искусственного интеллекта и персонализации медицинских услуг.
«В новой экономике нужно вести бизнес вокруг клиентов, вокруг пациента», — подчеркнул Марат Ибрагимов.
По его мнению, одним из главных рисков для медицинского бизнеса становится стремление наращивать финансовые показатели исключительно за счёт повышения стоимости услуг.
Рост среднего чека без соответствующего улучшения качества сервиса и укрепления отношений с пациентами может обеспечить краткосрочное увеличение выручки, но негативно повлиять на долгосрочную конкурентоспособность компании.
Отвечая на вопросы модераторов о наиболее перспективных инвестиционных направлениях, Марат Ибрагимов отметил, что обращал бы внимание прежде всего не на отдельные медицинские специальности, а на компании-консолидаторы, способные демонстрировать устойчивый рост.
Среди важных показателей для оценки бизнеса эксперт назвал динамику сопоставимой выручки, пациентского потока и загрузки медицинских мощностей.
Таким образом, при высокой привлекательности сектора для инвесторов решающим фактором становится не только рост финансовых результатов, но и качество этого роста.
Марат Ибрагимов, старший аналитик Газпромбанка, представил обзор российского рынка коммерческой медицины, его инвестиционных характеристик и ключевых направлений развития.
По прогнозу Газпромбанка, объём рынка коммерческой медицины увеличится с 2,3 трлн рублей в 2025 году до 4,3 трлн рублей к 2030 году. Среднегодовой темп роста в ближайшие пять лет оценивается в 13%.
При этом крупнейшие участники рынка будут развиваться значительно быстрее. По оценке банка, совокупная выручка 50 ведущих медицинских компаний может увеличиваться в среднем на 18,5% ежегодно благодаря органическому росту, консолидации небольших игроков и лучшему доступу к финансированию.
Важной особенностью рынка эксперт назвал его защитный характер. В отличие от многих потребительских отраслей, спрос на медицинские услуги остаётся относительно устойчивым даже в периоды экономической стагнации.
Одновременно рынок характеризуется высокой рентабельностью и низкой степенью консолидации.
Согласно представленным данным, EBITDA-маржа ведущих участников рынка составляет 20–41%, тогда как в продовольственном ретейле этот показатель находится на уровне 5–7%.
На пять крупнейших медицинских компаний приходится лишь около 8% рынка против 42% у пяти крупнейших игроков продовольственной розницы.
Такая структура создаёт значительный потенциал для дальнейших сделок слияний и поглощений и формирования крупных федеральных медицинских групп.
Платформенные модели и новые возможности для инвесторов
Отдельное внимание Марат Ибрагимов уделил различиям между бизнес-моделями медицинских компаний.
Он выделил три основных подхода: классическую модель, предполагающую владение медицинской инфраструктурой, платформенную модель с относительно небольшим объёмом собственных активов и смешанный формат, сочетающий цифровые решения с физической инфраструктурой.
По мнению аналитика, платформенные компании обладают потенциалом более быстрого масштабирования и поэтому могут оцениваться инвесторами с премией к традиционным медицинским сетям.
В качестве примеров быстрорастущих компаний были рассмотрены «СберЗдоровье» и «Медскан».
Согласно представленным данным, среднегодовые темпы роста их выручки за предшествующие пять лет составили соответственно 42% и 70%.
Эксперт также отметил растущее значение цифровизации, искусственного интеллекта и персонализации медицинских услуг.
«В новой экономике нужно вести бизнес вокруг клиентов, вокруг пациента», — подчеркнул Марат Ибрагимов.
По его мнению, одним из главных рисков для медицинского бизнеса становится стремление наращивать финансовые показатели исключительно за счёт повышения стоимости услуг.
Рост среднего чека без соответствующего улучшения качества сервиса и укрепления отношений с пациентами может обеспечить краткосрочное увеличение выручки, но негативно повлиять на долгосрочную конкурентоспособность компании.
Отвечая на вопросы модераторов о наиболее перспективных инвестиционных направлениях, Марат Ибрагимов отметил, что обращал бы внимание прежде всего не на отдельные медицинские специальности, а на компании-консолидаторы, способные демонстрировать устойчивый рост.
Среди важных показателей для оценки бизнеса эксперт назвал динамику сопоставимой выручки, пациентского потока и загрузки медицинских мощностей.
Таким образом, при высокой привлекательности сектора для инвесторов решающим фактором становится не только рост финансовых результатов, но и качество этого роста.
Альфа-Банк: почему корпоративное управление и эффективность M&A становятся решающими факторами
Анастасия Егазарян, старший аналитик Альфа-Банка, представила собственный подход к оценке инвестиционной привлекательности частной медицины.
В основе предложенной методологии — три последовательных уровня анализа: привлекательность отрасли, качество конкретной компании и корпоративное управление.
По мнению эксперта, даже быстрорастущий бизнес с хорошими финансовыми показателями может оказаться неудачной инвестицией, если интересы миноритарных акционеров не учитываются, а менеджмент не обеспечивает прозрачность и предсказуемость своих решений.
Особенно важны регулярное раскрытие информации, дивидендная политика, качество взаимодействия с инвесторами и экономическая обоснованность крупных корпоративных сделок.
Эксперт обратила внимание на снижение качества корпоративного управления в России в последние годы. По представленным данным Банка России, доля крупнейших публичных компаний, соблюдающих более 75% принципов Кодекса корпоративного управления, сократилась с 69% в 2020–2021 годах до 61% в 2023 году.
Это увеличивает риски возникновения так называемых ловушек стоимости — ситуаций, когда компания выглядит дешёвой по финансовым мультипликаторам, однако её рыночная оценка долгое время не растёт из-за проблем с корпоративным управлением.
Частная медицина — долгосрочный инвестиционный тренд
Представленный Альфа-Банком анализ подтверждает структурные предпосылки роста российского рынка частной медицины.
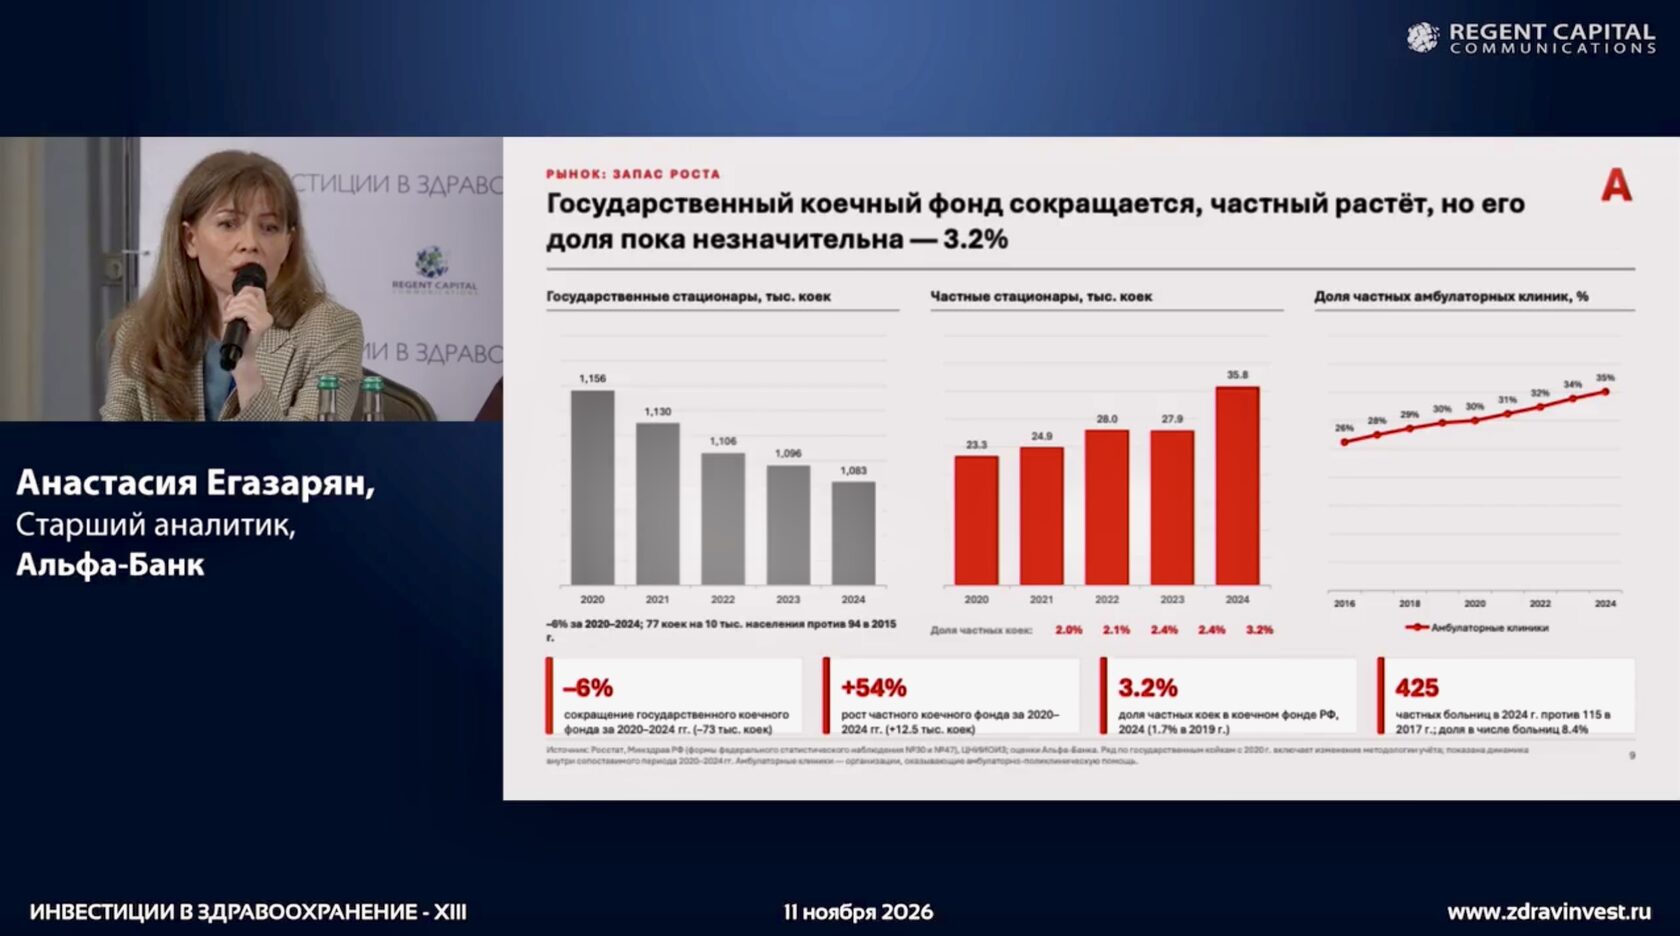
По оценке банка, в 2025 году общий объём рынка медицинских услуг достиг порядка 9,5 трлн рублей.
В 2020–2025 годах среднегодовой рост платных медицинских услуг составлял около 14%, тогда как выручка 200 крупнейших частных клиник увеличивалась в среднем на 18% ежегодно.
Дополнительным фактором развития частной медицины эксперт назвала более эффективное использование медицинской инфраструктуры.
По оценкам Альфа-Банка, средняя продолжительность госпитализации в частных стационарах составляет около 3,8 дня против 9,6 дня в государственных. Таким образом, частные клиники используют коечный фонд примерно в 2,5 раза интенсивнее.
При этом на частный сектор приходится лишь 3,2% общего коечного фонда страны.
Сочетание растущего спроса, относительно небольшой доли частного сектора и более высокой операционной эффективности создаёт предпосылки для дальнейшего расширения рынка.
Консолидация не всегда означает создание стоимости
Одним из наиболее интересных аспектов выступления стала оценка эффективности сделок M&A.
Анастасия Егазарян отметила, что сама по себе покупка новых активов не гарантирует создания дополнительной стоимости для акционеров.
По приведённым в презентации результатам международного исследования KPMG, около 57% компаний-покупателей в исследованных сделках не создали стоимости для своих акционеров.
Поэтому инвесторам важно оценивать не только количество и объём приобретений, но и цену сделки, возможности интеграции бизнеса, потенциальные синергии и доходность инвестированного капитала.
В качестве примера эксперт сопоставила стратегии двух публичных медицинских компаний — «МД Медикал Груп» («Мать и дитя») и EMC.
По оценке Альфа-Банка, «МД Медикал Груп» делает ставку на органическое развитие, последовательные приобретения, интеграцию активов и регулярные дивидендные выплаты.
В противоположность этому стратегия EMC, включающая крупные приобретения, вызывает у аналитиков вопросы относительно синергии между активами, прозрачности корпоративных решений и интересов миноритарных акционеров.
В частности, обсуждались приобретения EMC компаний «Семейный доктор» и «Скандинавия», а также покупки группы «Мать и дитя», включая ГК «Эксперт».
По представленным расчётам Альфа-Банка, с февраля 2024 года по ноябрь 2026 года полная доходность акций «МД Медикал Груп» с учётом дивидендов составила около 80%, тогда как стоимость акций EMC за сопоставимый период снизилась примерно на 25%.
Эти результаты, по мнению эксперта, иллюстрируют значение корпоративного управления, качества сделок и предсказуемости стратегии для рыночной оценки бизнеса.
В ходе дискуссии также обсуждались перспективы новых сегментов медицинского рынка, связанных с изменением демографической структуры населения, гериатрией и услугами долговременного ухода.
Анастасия Егазарян отметила наличие долгосрочных предпосылок роста таких направлений, однако подчеркнула, что для институционального инвестора ключевым вопросом остаётся масштабируемость бизнес-модели.
«Инвесторы всегда голосуют за рост», — отметила эксперт, подчеркнув, что потенциал рынка необходимо оценивать вместе с возможностями конкретной компании по расширению бизнеса и созданию стоимости.
Анастасия Егазарян, старший аналитик Альфа-Банка, представила собственный подход к оценке инвестиционной привлекательности частной медицины.
В основе предложенной методологии — три последовательных уровня анализа: привлекательность отрасли, качество конкретной компании и корпоративное управление.
По мнению эксперта, даже быстрорастущий бизнес с хорошими финансовыми показателями может оказаться неудачной инвестицией, если интересы миноритарных акционеров не учитываются, а менеджмент не обеспечивает прозрачность и предсказуемость своих решений.
Особенно важны регулярное раскрытие информации, дивидендная политика, качество взаимодействия с инвесторами и экономическая обоснованность крупных корпоративных сделок.
Эксперт обратила внимание на снижение качества корпоративного управления в России в последние годы. По представленным данным Банка России, доля крупнейших публичных компаний, соблюдающих более 75% принципов Кодекса корпоративного управления, сократилась с 69% в 2020–2021 годах до 61% в 2023 году.
Это увеличивает риски возникновения так называемых ловушек стоимости — ситуаций, когда компания выглядит дешёвой по финансовым мультипликаторам, однако её рыночная оценка долгое время не растёт из-за проблем с корпоративным управлением.
Частная медицина — долгосрочный инвестиционный тренд
Представленный Альфа-Банком анализ подтверждает структурные предпосылки роста российского рынка частной медицины.
По оценке банка, в 2025 году общий объём рынка медицинских услуг достиг порядка 9,5 трлн рублей.
В 2020–2025 годах среднегодовой рост платных медицинских услуг составлял около 14%, тогда как выручка 200 крупнейших частных клиник увеличивалась в среднем на 18% ежегодно.
Дополнительным фактором развития частной медицины эксперт назвала более эффективное использование медицинской инфраструктуры.
По оценкам Альфа-Банка, средняя продолжительность госпитализации в частных стационарах составляет около 3,8 дня против 9,6 дня в государственных. Таким образом, частные клиники используют коечный фонд примерно в 2,5 раза интенсивнее.
При этом на частный сектор приходится лишь 3,2% общего коечного фонда страны.
Сочетание растущего спроса, относительно небольшой доли частного сектора и более высокой операционной эффективности создаёт предпосылки для дальнейшего расширения рынка.
Консолидация не всегда означает создание стоимости
Одним из наиболее интересных аспектов выступления стала оценка эффективности сделок M&A.
Анастасия Егазарян отметила, что сама по себе покупка новых активов не гарантирует создания дополнительной стоимости для акционеров.
По приведённым в презентации результатам международного исследования KPMG, около 57% компаний-покупателей в исследованных сделках не создали стоимости для своих акционеров.
Поэтому инвесторам важно оценивать не только количество и объём приобретений, но и цену сделки, возможности интеграции бизнеса, потенциальные синергии и доходность инвестированного капитала.
В качестве примера эксперт сопоставила стратегии двух публичных медицинских компаний — «МД Медикал Груп» («Мать и дитя») и EMC.
По оценке Альфа-Банка, «МД Медикал Груп» делает ставку на органическое развитие, последовательные приобретения, интеграцию активов и регулярные дивидендные выплаты.
В противоположность этому стратегия EMC, включающая крупные приобретения, вызывает у аналитиков вопросы относительно синергии между активами, прозрачности корпоративных решений и интересов миноритарных акционеров.
В частности, обсуждались приобретения EMC компаний «Семейный доктор» и «Скандинавия», а также покупки группы «Мать и дитя», включая ГК «Эксперт».
По представленным расчётам Альфа-Банка, с февраля 2024 года по ноябрь 2026 года полная доходность акций «МД Медикал Груп» с учётом дивидендов составила около 80%, тогда как стоимость акций EMC за сопоставимый период снизилась примерно на 25%.
Эти результаты, по мнению эксперта, иллюстрируют значение корпоративного управления, качества сделок и предсказуемости стратегии для рыночной оценки бизнеса.
В ходе дискуссии также обсуждались перспективы новых сегментов медицинского рынка, связанных с изменением демографической структуры населения, гериатрией и услугами долговременного ухода.
Анастасия Егазарян отметила наличие долгосрочных предпосылок роста таких направлений, однако подчеркнула, что для институционального инвестора ключевым вопросом остаётся масштабируемость бизнес-модели.
«Инвесторы всегда голосуют за рост», — отметила эксперт, подчеркнув, что потенциал рынка необходимо оценивать вместе с возможностями конкретной компании по расширению бизнеса и созданию стоимости.
SberCIB: почему инвестиции в амбулаторные клиники могут быть привлекательнее строительства стационаров
София Кирсанова, CFA, старший аналитик SberCIB Investment Research, представила исследование структуры российского рынка частных медицинских учреждений, уделив особое внимание экономике амбулаторных клиник и многопрофильных стационаров.
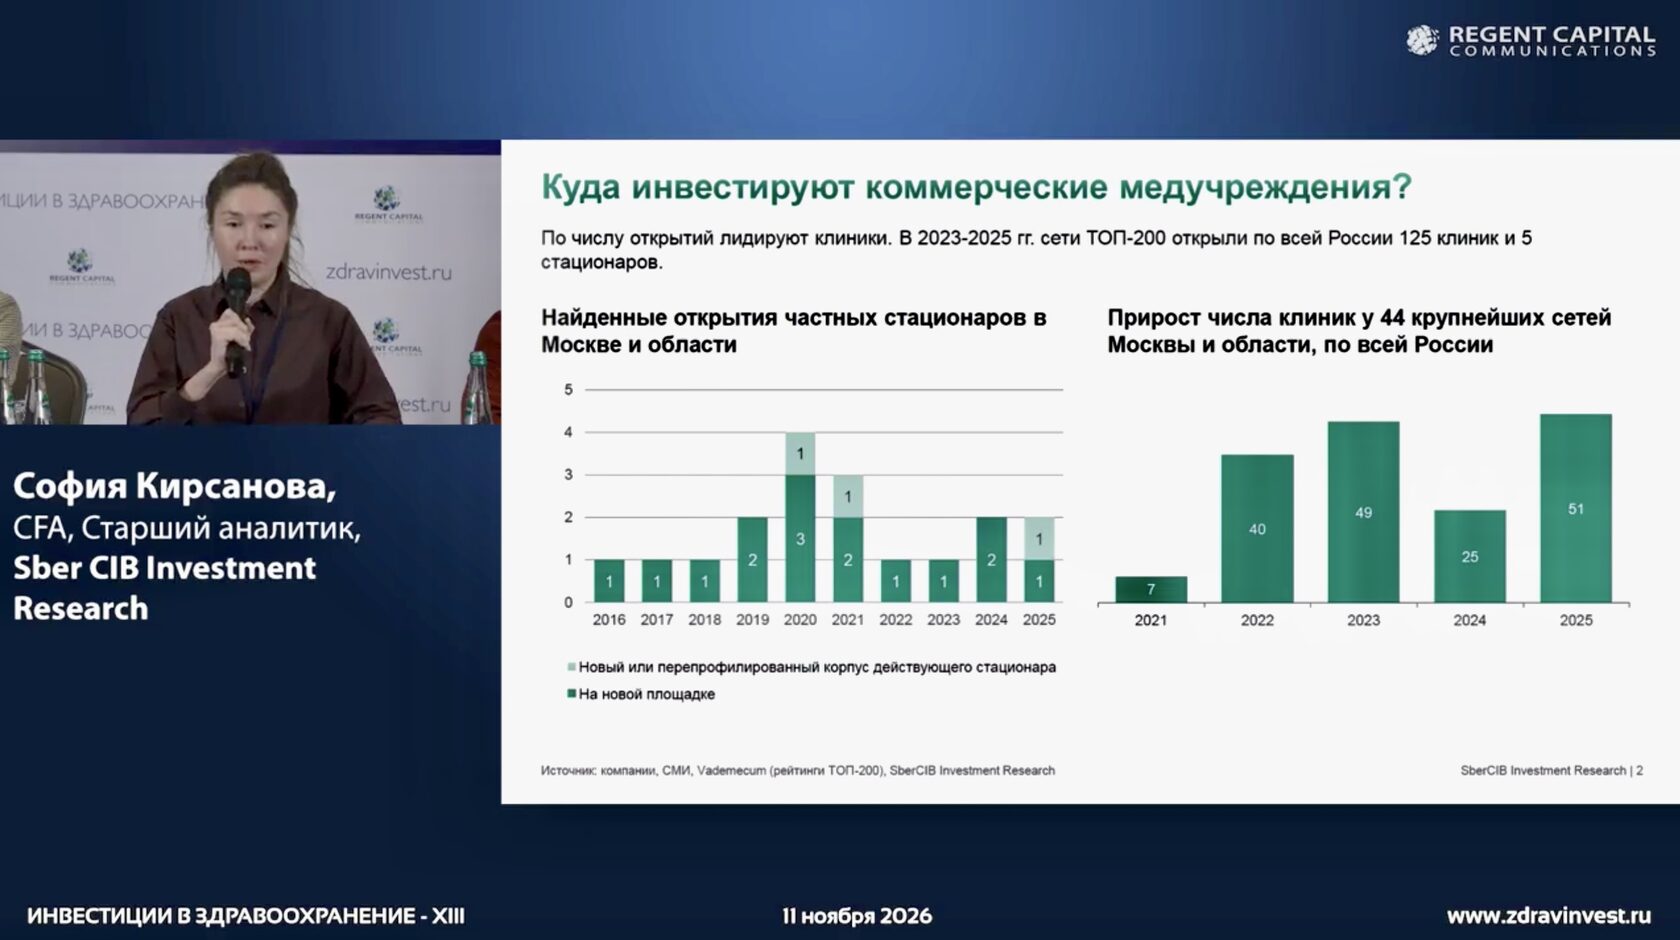
По представленным данным, в Москве частные медицинские организации составляют около 73% амбулаторных клиник.
Однако в сегменте многопрофильных стационаров ситуация существенно отличается: доля частных организаций составляет лишь около 18%, а в общем количестве круглосуточных коек — порядка 8%.
Такая разница объясняется прежде всего значительно более высокой капиталоёмкостью стационарной медицинской помощи и сложностями выхода новых объектов на необходимую загрузку.
По оценкам, представленным Софией Кирсановой, строительство многопрофильного стационара обходится примерно в семь раз дороже открытия амбулаторной клиники, а сроки реализации проекта оказываются в 3–4 раза больше.
Различается и период выхода на необходимую загрузку.
Для амбулаторной клиники он обычно составляет один-два года, тогда как для стационара может достигать трёх-пяти лет.
В условиях высокой стоимости заёмного финансирования эти различия становятся особенно существенными для инвесторов и собственников медицинского бизнеса.
Нужны ли рынку новые стационары?
Эксперт также рассмотрела структуру коечного фонда Москвы и Московской области, географическое распределение медицинских учреждений и конкуренцию между государственными и частными организациями.
По приведённым оценкам, в Москве приходится порядка шести больничных коек на тысячу жителей. Этот показатель выше, чем в ряде развитых стран, включая США, Великобританию и Испанию.
При этом значительная часть стационарной инфраструктуры сосредоточена в государственном секторе.
По мнению Софии Кирсановой, такая структура ограничивает возможности для массового строительства новых частных многопрофильных стационаров.
Наиболее обоснованными могут быть проекты, ориентированные на конкретные направления медицинской помощи, где существует подтверждённый спрос и возможность обеспечить высокую загрузку оборудования и коечного фонда.
В частности, были рассмотрены специализированные хирургические направления, онкология и проекты расширения стационарных мощностей действующих медицинских сетей.
При этом в амбулаторном сегменте сохраняется более широкий потенциал для развития.
София Кирсанова отметила, что в крупнейших медицинских сетях России соотношение амбулаторных клиник и стационаров составляет приблизительно восемь к одному, что сопоставимо с международной практикой.
Дальнейшее развитие амбулаторной инфраструктуры может происходить за счёт выхода в недостаточно охваченные районы, расширения спектра услуг и формирования уникальных предложений для пациентов.
Основной вывод исследования SberCIB заключается в том, что при существующей стоимости капитала развитие амбулаторных сетей в большинстве случаев представляет собой менее капиталоёмкую и более гибкую стратегию роста, тогда как строительство новых стационаров требует особенно тщательной оценки спроса и инвестиционной эффективности.
София Кирсанова, CFA, старший аналитик SberCIB Investment Research, представила исследование структуры российского рынка частных медицинских учреждений, уделив особое внимание экономике амбулаторных клиник и многопрофильных стационаров.
По представленным данным, в Москве частные медицинские организации составляют около 73% амбулаторных клиник.
Однако в сегменте многопрофильных стационаров ситуация существенно отличается: доля частных организаций составляет лишь около 18%, а в общем количестве круглосуточных коек — порядка 8%.
Такая разница объясняется прежде всего значительно более высокой капиталоёмкостью стационарной медицинской помощи и сложностями выхода новых объектов на необходимую загрузку.
По оценкам, представленным Софией Кирсановой, строительство многопрофильного стационара обходится примерно в семь раз дороже открытия амбулаторной клиники, а сроки реализации проекта оказываются в 3–4 раза больше.
Различается и период выхода на необходимую загрузку.
Для амбулаторной клиники он обычно составляет один-два года, тогда как для стационара может достигать трёх-пяти лет.
В условиях высокой стоимости заёмного финансирования эти различия становятся особенно существенными для инвесторов и собственников медицинского бизнеса.
Нужны ли рынку новые стационары?
Эксперт также рассмотрела структуру коечного фонда Москвы и Московской области, географическое распределение медицинских учреждений и конкуренцию между государственными и частными организациями.
По приведённым оценкам, в Москве приходится порядка шести больничных коек на тысячу жителей. Этот показатель выше, чем в ряде развитых стран, включая США, Великобританию и Испанию.
При этом значительная часть стационарной инфраструктуры сосредоточена в государственном секторе.
По мнению Софии Кирсановой, такая структура ограничивает возможности для массового строительства новых частных многопрофильных стационаров.
Наиболее обоснованными могут быть проекты, ориентированные на конкретные направления медицинской помощи, где существует подтверждённый спрос и возможность обеспечить высокую загрузку оборудования и коечного фонда.
В частности, были рассмотрены специализированные хирургические направления, онкология и проекты расширения стационарных мощностей действующих медицинских сетей.
При этом в амбулаторном сегменте сохраняется более широкий потенциал для развития.
София Кирсанова отметила, что в крупнейших медицинских сетях России соотношение амбулаторных клиник и стационаров составляет приблизительно восемь к одному, что сопоставимо с международной практикой.
Дальнейшее развитие амбулаторной инфраструктуры может происходить за счёт выхода в недостаточно охваченные районы, расширения спектра услуг и формирования уникальных предложений для пациентов.
Основной вывод исследования SberCIB заключается в том, что при существующей стоимости капитала развитие амбулаторных сетей в большинстве случаев представляет собой менее капиталоёмкую и более гибкую стратегию роста, тогда как строительство новых стационаров требует особенно тщательной оценки спроса и инвестиционной эффективности.
KAMA FLOW: новые инвестиционные возможности в медицинской диагностике и оборудовании
Сергей Гайворонский, инвестиционный директор KAMA FLOW, предложил взглянуть на рынок здравоохранения с позиции инвестора, работающего с компаниями на поздних венчурных и ранних стадиях инвестиций в акционерный капитал.
По его мнению, сегмент частных медицинских клиник уже достаточно сформирован, а конкуренция с крупнейшими федеральными сетями требует значительных финансовых и организационных ресурсов.
Даже компании, предлагающие новые бизнес-модели, нередко сталкиваются с трудностями достижения рентабельности, характерной для действующих лидеров отрасли.
Поэтому значительный интерес для инвестиционной компании представляют другие направления — медицинская диагностика, производство оборудования, расходных материалов и технологических решений.
Искусственный интеллект и развитие диагностических платформ
Одним из направлений, рассмотренных Сергеем Гайворонским, стал рынок искусственного интеллекта для медицинской диагностики.
Эксперт отметил значение московского эксперимента по применению компьютерного зрения для анализа медицинских изображений, который стал важным фактором формирования российского рынка соответствующих технологий.
Вместе с тем развитие этого сегмента сопровождалось снижением цен и усилением конкуренции.
По словам Сергея, на отдельных этапах стоимость государственных закупок опускалась до уровней, затрудняющих не только дальнейшие инвестиции в развитие продукта, но и обеспечение устойчивой рентабельности бизнеса.
Поэтому для формирования крупных инвестиционно привлекательных компаний необходимы предсказуемая тарифная политика, достаточный масштаб рынка и устойчивые финансовые результаты.
Одним из возможных направлений развития эксперт считает консолидацию разработчиков диагностического программного обеспечения и производителей медицинского оборудования.
В перспективе это может привести к формированию интегрированных компаний, объединяющих системы анализа медицинских изображений, поддержку врачебных решений, цифровую патологию, медицинские информационные системы и оборудование.
Новые технологические платформы и импортозамещение
Отдельное внимание было уделено производству диагностического оборудования и расходных материалов.
По оценке Сергея Гайворонского, соответствующий сегмент занимает около 25–30% российского рынка медицинского оборудования и при этом остаётся значительно фрагментированным.
Это создаёт предпосылки для появления новых крупных игроков за счёт органического роста и объединения производителей.
В числе наиболее перспективных направлений эксперт выделил молекулярную диагностику, генетические исследования, технологии секвенирования нового поколения (NGS), онкологические диагностические панели и системы непрерывного мониторинга глюкозы.
Особый интерес представляет переход от традиционных методов диагностики к более точным персонализированным решениям, которые позволяют не только выявлять заболевания, но и подбирать индивидуальные схемы лечения.
Сергей Гайворонский также обратил внимание на возможности технологического сотрудничества с китайскими производителями, разработки которых могут быть адаптированы и локализованы для российского рынка.
Вместе с тем реализация инвестиционных стратегий в данном сегменте осложняется недостаточной зрелостью корпоративного управления ряда компаний, отсутствием долгосрочных стратегий развития и сложностями интеграции небольших производств.
По мнению эксперта, именно консолидация технологических разработчиков, производителей оборудования и расходных материалов может стать одним из ключевых факторов формирования инвестиционно привлекательных компаний на российском рынке медицинской диагностики.
Сергей Гайворонский, инвестиционный директор KAMA FLOW, предложил взглянуть на рынок здравоохранения с позиции инвестора, работающего с компаниями на поздних венчурных и ранних стадиях инвестиций в акционерный капитал.
По его мнению, сегмент частных медицинских клиник уже достаточно сформирован, а конкуренция с крупнейшими федеральными сетями требует значительных финансовых и организационных ресурсов.
Даже компании, предлагающие новые бизнес-модели, нередко сталкиваются с трудностями достижения рентабельности, характерной для действующих лидеров отрасли.
Поэтому значительный интерес для инвестиционной компании представляют другие направления — медицинская диагностика, производство оборудования, расходных материалов и технологических решений.
Искусственный интеллект и развитие диагностических платформ
Одним из направлений, рассмотренных Сергеем Гайворонским, стал рынок искусственного интеллекта для медицинской диагностики.
Эксперт отметил значение московского эксперимента по применению компьютерного зрения для анализа медицинских изображений, который стал важным фактором формирования российского рынка соответствующих технологий.
Вместе с тем развитие этого сегмента сопровождалось снижением цен и усилением конкуренции.
По словам Сергея, на отдельных этапах стоимость государственных закупок опускалась до уровней, затрудняющих не только дальнейшие инвестиции в развитие продукта, но и обеспечение устойчивой рентабельности бизнеса.
Поэтому для формирования крупных инвестиционно привлекательных компаний необходимы предсказуемая тарифная политика, достаточный масштаб рынка и устойчивые финансовые результаты.
Одним из возможных направлений развития эксперт считает консолидацию разработчиков диагностического программного обеспечения и производителей медицинского оборудования.
В перспективе это может привести к формированию интегрированных компаний, объединяющих системы анализа медицинских изображений, поддержку врачебных решений, цифровую патологию, медицинские информационные системы и оборудование.
Новые технологические платформы и импортозамещение
Отдельное внимание было уделено производству диагностического оборудования и расходных материалов.
По оценке Сергея Гайворонского, соответствующий сегмент занимает около 25–30% российского рынка медицинского оборудования и при этом остаётся значительно фрагментированным.
Это создаёт предпосылки для появления новых крупных игроков за счёт органического роста и объединения производителей.
В числе наиболее перспективных направлений эксперт выделил молекулярную диагностику, генетические исследования, технологии секвенирования нового поколения (NGS), онкологические диагностические панели и системы непрерывного мониторинга глюкозы.
Особый интерес представляет переход от традиционных методов диагностики к более точным персонализированным решениям, которые позволяют не только выявлять заболевания, но и подбирать индивидуальные схемы лечения.
Сергей Гайворонский также обратил внимание на возможности технологического сотрудничества с китайскими производителями, разработки которых могут быть адаптированы и локализованы для российского рынка.
Вместе с тем реализация инвестиционных стратегий в данном сегменте осложняется недостаточной зрелостью корпоративного управления ряда компаний, отсутствием долгосрочных стратегий развития и сложностями интеграции небольших производств.
По мнению эксперта, именно консолидация технологических разработчиков, производителей оборудования и расходных материалов может стать одним из ключевых факторов формирования инвестиционно привлекательных компаний на российском рынке медицинской диагностики.
Mira I Capital: инвестиции в превентивную медицину, носимые устройства и технологии долголетия
Мария Горбунова, партнёр инвестиционного фонда Mira I Capital, представила обзор глобальных инвестиционных трендов в сфере превентивной медицины, носимых устройств и технологий долголетия.
Одним из главных факторов развития этого направления становится изменение потребительского поведения: люди всё чаще готовы инвестировать в профилактику заболеваний, регулярный мониторинг состояния здоровья и персонализированные медицинские сервисы.
По представленным оценкам, в 2026 году носимыми устройствами для отслеживания показателей здоровья пользуются 611 млн человек во всём мире, а объём глобального рынка таких устройств достигает 98 млрд долларов.
В США носимые устройства используют около 46% взрослого населения против 13% в 2015 году.
При этом устройства всё чаще применяются не только людьми с диагностированными заболеваниями, но и теми, кто стремится предупредить возможные проблемы со здоровьем.
Например, по приведённым данным, 47% владельцев сенсоров непрерывного мониторинга глюкозы в США используют их в целях общего контроля здоровья, а не исключительно для управления диабетом.
От медицинских гаджетов к полноценным медицинским сервисам
Мария Горбунова подчеркнула, что бизнес-модели производителей носимых устройств постепенно меняются.
Если ранее основным источником доходов выступала продажа самого устройства, то сегодня компании всё чаще предлагают дополнительные платные сервисы, лабораторную диагностику, консультации врачей и инструменты анализа персональных данных.
«Потребитель платит за данные о себе — устройство, анализы и подписку», — так один из ключевых трендов сформулирован в презентации Mira I Capital.
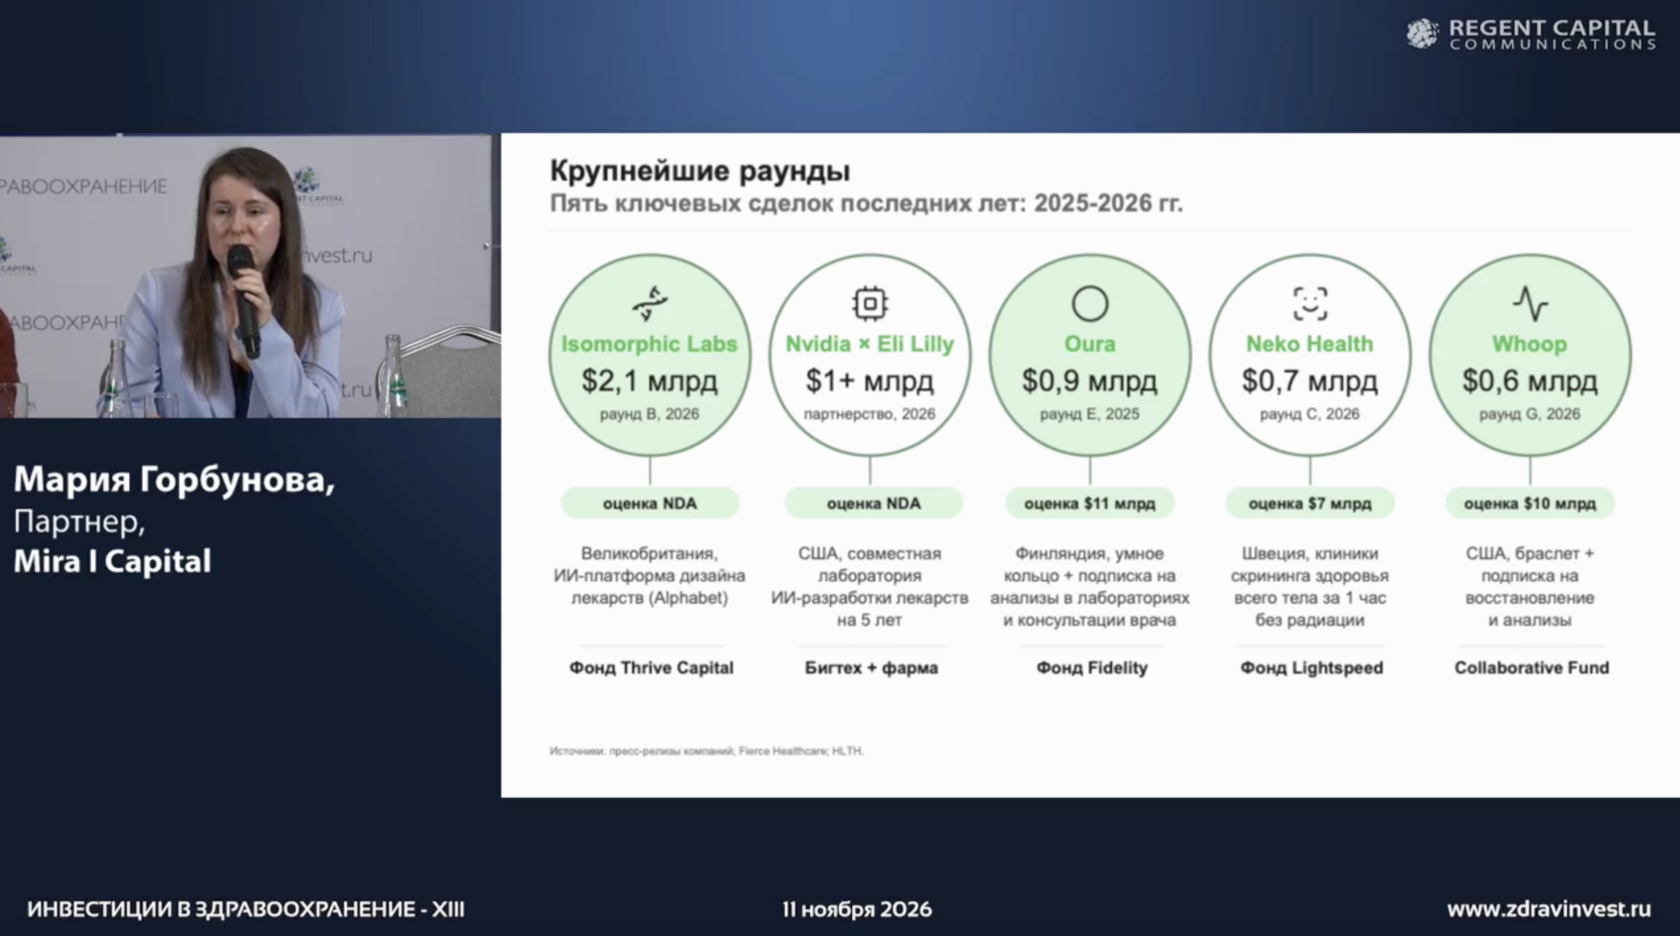
В качестве примера эксперт рассмотрела компанию Oura — производителя умных колец для мониторинга здоровья.
По представленным данным, компания сформировала базу из пяти миллионов платных подписчиков и развивает услуги, выходящие за рамки традиционного отслеживания сна и физической активности.
Пользователям становятся доступны лабораторные исследования, анализ биомаркеров и консультации врачей на основе данных, собираемых устройством.
Аналогичные процессы происходят в других сегментах цифровой медицины.
В частности, компания Neko Health развивает формат комплексного профилактического обследования организма приблизительно за один час, объединяя аппаратную диагностику, лабораторные исследования и врачебную интерпретацию результатов.
По представленным данным, компания привлекла 700 млн долларов в инвестиционном раунде 2026 года при оценке бизнеса около 7 млрд долларов.
Среди других крупных инвестиционных проектов Мария Горбунова выделила Isomorphic Labs, разрабатывающую решения на основе искусственного интеллекта для создания лекарственных препаратов, и партнёрство NVIDIA с Eli Lilly, направленное на применение вычислительных технологий и ИИ в фармацевтических исследованиях.
В представленных материалах фигурировали инвестиционный раунд Isomorphic Labs на 2,1 млрд долларов и рассчитанное на пять лет партнёрство NVIDIA и Eli Lilly объёмом более 1 млрд долларов.
Эти примеры показывают масштаб интереса международных инвесторов к технологиям, объединяющим искусственный интеллект, биологические исследования, диагностику и персонализированную медицину.
Российский рынок: рост профилактической диагностики и новые возможности
Мария Горбунова также представила данные о развитии российского сегмента превентивной медицины.
По приведённым оценкам, рынок профилактических обследований и чекапов увеличился с 50 млрд рублей в 2018 году до 209 млрд рублей в 2025 году, то есть более чем в четыре раза.
При этом объём венчурных инвестиций в российские проекты долголетия в 2020–2025 годах превысил 20 млрд рублей, а количество сделок составило 126.
Несмотря на развитие отдельных технологических компаний, российский рынок пока значительно уступает мировому по объёму привлечённого капитала.
Среди перспективных направлений эксперт выделила интегрированные сервисы, объединяющие носимые устройства, лабораторную диагностику, искусственный интеллект и медицинское сопровождение.
Отдельно были рассмотрены решения, развиваемые в экосистеме Сбера, а также российские проекты в сфере анализа биомаркеров, генетической диагностики и цифрового мониторинга пациентов.
По мнению Марии Горбуновой, дальнейшее развитие рынка связано с переходом от отдельных технологических продуктов к комплексным экосистемам, способным сопровождать человека на протяжении длительного времени.
При этом одним из главных барьеров для российских разработчиков остаётся высокая стоимость клинических исследований и коммерциализации технологий, особенно в сегментах, связанных с разработкой лекарственных препаратов.
Мария Горбунова, партнёр инвестиционного фонда Mira I Capital, представила обзор глобальных инвестиционных трендов в сфере превентивной медицины, носимых устройств и технологий долголетия.
Одним из главных факторов развития этого направления становится изменение потребительского поведения: люди всё чаще готовы инвестировать в профилактику заболеваний, регулярный мониторинг состояния здоровья и персонализированные медицинские сервисы.
По представленным оценкам, в 2026 году носимыми устройствами для отслеживания показателей здоровья пользуются 611 млн человек во всём мире, а объём глобального рынка таких устройств достигает 98 млрд долларов.
В США носимые устройства используют около 46% взрослого населения против 13% в 2015 году.
При этом устройства всё чаще применяются не только людьми с диагностированными заболеваниями, но и теми, кто стремится предупредить возможные проблемы со здоровьем.
Например, по приведённым данным, 47% владельцев сенсоров непрерывного мониторинга глюкозы в США используют их в целях общего контроля здоровья, а не исключительно для управления диабетом.
От медицинских гаджетов к полноценным медицинским сервисам
Мария Горбунова подчеркнула, что бизнес-модели производителей носимых устройств постепенно меняются.
Если ранее основным источником доходов выступала продажа самого устройства, то сегодня компании всё чаще предлагают дополнительные платные сервисы, лабораторную диагностику, консультации врачей и инструменты анализа персональных данных.
«Потребитель платит за данные о себе — устройство, анализы и подписку», — так один из ключевых трендов сформулирован в презентации Mira I Capital.
В качестве примера эксперт рассмотрела компанию Oura — производителя умных колец для мониторинга здоровья.
По представленным данным, компания сформировала базу из пяти миллионов платных подписчиков и развивает услуги, выходящие за рамки традиционного отслеживания сна и физической активности.
Пользователям становятся доступны лабораторные исследования, анализ биомаркеров и консультации врачей на основе данных, собираемых устройством.
Аналогичные процессы происходят в других сегментах цифровой медицины.
В частности, компания Neko Health развивает формат комплексного профилактического обследования организма приблизительно за один час, объединяя аппаратную диагностику, лабораторные исследования и врачебную интерпретацию результатов.
По представленным данным, компания привлекла 700 млн долларов в инвестиционном раунде 2026 года при оценке бизнеса около 7 млрд долларов.
Среди других крупных инвестиционных проектов Мария Горбунова выделила Isomorphic Labs, разрабатывающую решения на основе искусственного интеллекта для создания лекарственных препаратов, и партнёрство NVIDIA с Eli Lilly, направленное на применение вычислительных технологий и ИИ в фармацевтических исследованиях.
В представленных материалах фигурировали инвестиционный раунд Isomorphic Labs на 2,1 млрд долларов и рассчитанное на пять лет партнёрство NVIDIA и Eli Lilly объёмом более 1 млрд долларов.
Эти примеры показывают масштаб интереса международных инвесторов к технологиям, объединяющим искусственный интеллект, биологические исследования, диагностику и персонализированную медицину.
Российский рынок: рост профилактической диагностики и новые возможности
Мария Горбунова также представила данные о развитии российского сегмента превентивной медицины.
По приведённым оценкам, рынок профилактических обследований и чекапов увеличился с 50 млрд рублей в 2018 году до 209 млрд рублей в 2025 году, то есть более чем в четыре раза.
При этом объём венчурных инвестиций в российские проекты долголетия в 2020–2025 годах превысил 20 млрд рублей, а количество сделок составило 126.
Несмотря на развитие отдельных технологических компаний, российский рынок пока значительно уступает мировому по объёму привлечённого капитала.
Среди перспективных направлений эксперт выделила интегрированные сервисы, объединяющие носимые устройства, лабораторную диагностику, искусственный интеллект и медицинское сопровождение.
Отдельно были рассмотрены решения, развиваемые в экосистеме Сбера, а также российские проекты в сфере анализа биомаркеров, генетической диагностики и цифрового мониторинга пациентов.
По мнению Марии Горбуновой, дальнейшее развитие рынка связано с переходом от отдельных технологических продуктов к комплексным экосистемам, способным сопровождать человека на протяжении длительного времени.
При этом одним из главных барьеров для российских разработчиков остаётся высокая стоимость клинических исследований и коммерциализации технологий, особенно в сегментах, связанных с разработкой лекарственных препаратов.
ЦНИИОИЗ Минздрава России: комплексный анализ медицинской организации как основа инвестиционных решений
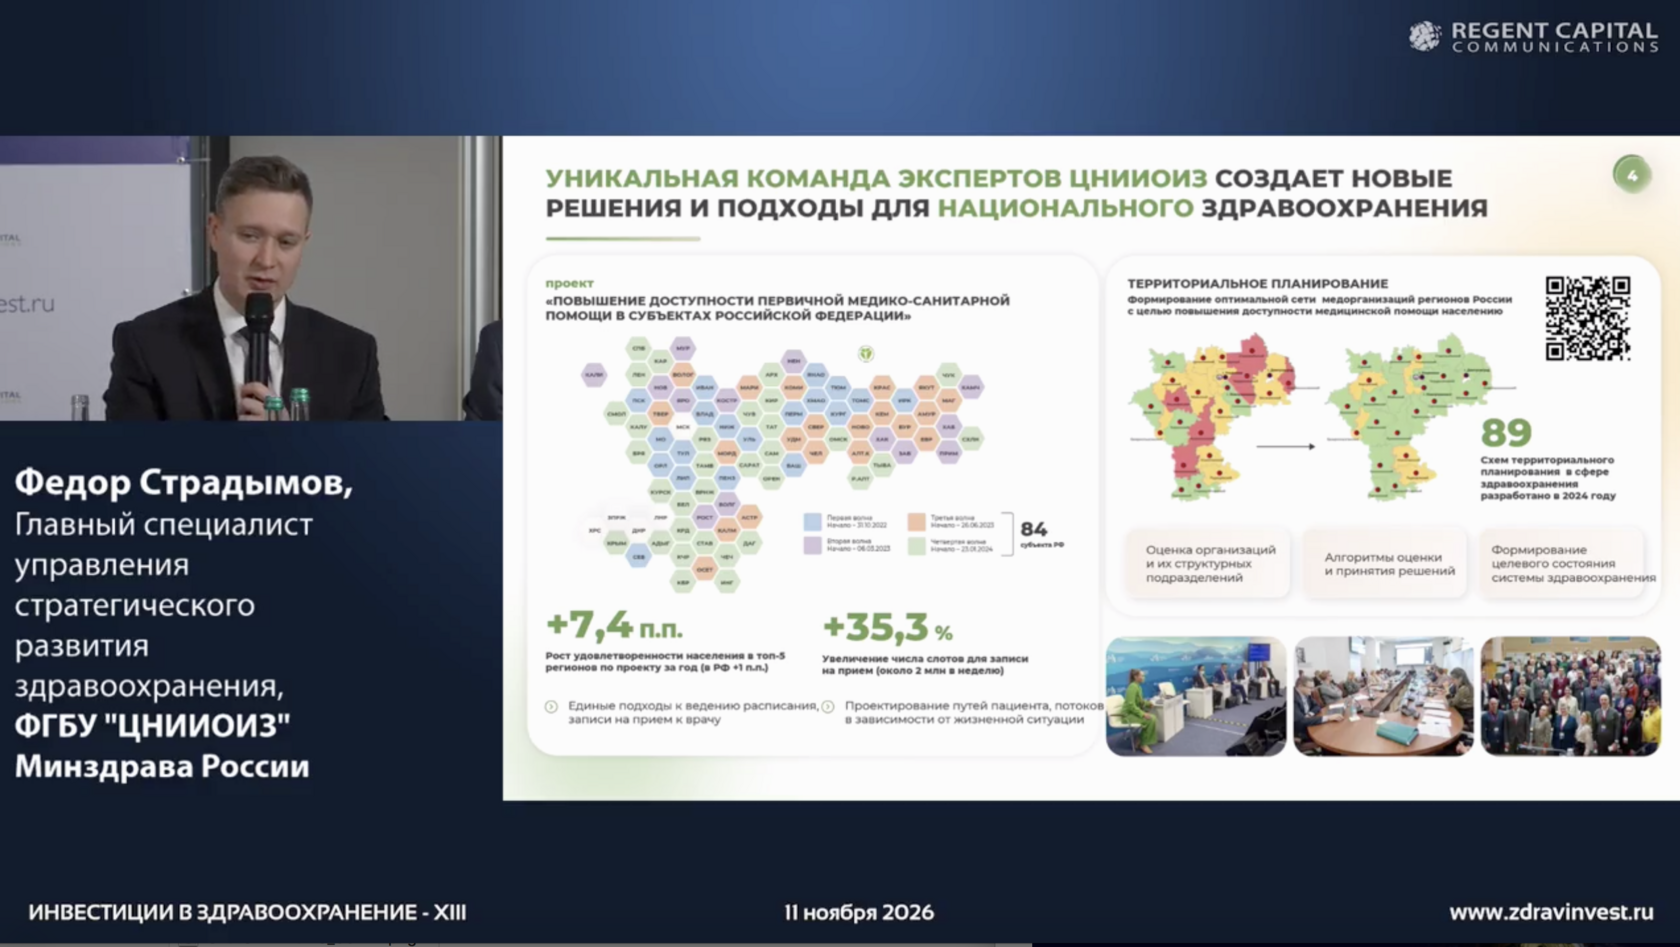
Фёдор Страдымов, главный специалист-эксперт Международного центра по совершенствованию национальных систем здравоохранения ФГБУ «ЦНИИОИЗ» Минздрава России, представил подходы к комплексному анализу медицинских организаций и формированию стратегий их долгосрочного развития.
В отличие от традиционной финансовой оценки бизнеса, предложенная методология предусматривает изучение всей системы управления медицинской организацией.
Анализ охватывает состояние инфраструктуры и оборудования, кадровые ресурсы, организацию оказания медицинской помощи, финансовую устойчивость, цифровую зрелость, внутренние процессы и удовлетворённость пациентов.
Такой подход позволяет выявлять не только финансовые ограничения, но и организационные причины недостаточной эффективности медицинского учреждения.
От комплексного аудита к стратегии развития
Представленная ЦНИИОИЗ методология предполагает последовательную оценку медицинской организации, проведение стратегических сессий с руководством и формирование дорожной карты изменений.
Результатом становятся конкретные управленческие решения, система показателей эффективности, карта кадровых рисков, финансовая модель и программа долгосрочного развития.
В качестве практического примера Фёдор Страдымов представил проект, реализуемый в Областной клинической больнице № 3 Челябинска.
По итогам комплексного анализа была разработана стратегия развития медицинской организации до 2030 года, включающая семь стратегических проектов, дорожные карты их реализации и последующее экспертное сопровождение.
Отдельное внимание в выступлении было уделено процессной модели управления медицинской организацией.
Она предусматривает системную оценку основных медицинских процессов, обеспечивающих функций, управленческих решений, а также механизмов контроля и повышения эффективности.
Подобная модель позволяет руководителям определять, какие именно процессы нуждаются в оптимизации, какие ресурсы используются недостаточно эффективно и какие изменения способны обеспечить наибольший результат.
Практические результаты системных преобразований
Фёдор Страдымов также представил опыт ЦНИИОИЗ по разработке решений для региональных систем здравоохранения.
В частности, в рамках проектов территориального планирования в 2024 году были разработаны 89 схем развития сети медицинских организаций, направленных на повышение доступности медицинской помощи.
В материалах проекта по совершенствованию первичной медико-санитарной помощи также отмечен рост удовлетворённости населения в пяти ведущих регионах-участниках на 7,4 процентного пункта за год.
Кроме того, число доступных слотов для записи к врачу увеличилось на 35,3%, что соответствует примерно двум миллионам дополнительных слотов еженедельно.
Среди других направлений работы ЦНИИОИЗ были представлены стандарты повышения удовлетворённости пациентов и кадровой устойчивости медицинских организаций.
Для инвесторов и руководителей медицинского бизнеса подобные инструменты представляют интерес прежде всего как механизм оценки операционных рисков, определения потенциала повышения эффективности и подготовки обоснованных стратегий развития.
Комплексная оценка позволяет рассматривать медицинскую организацию не только как совокупность финансовых показателей и физических активов, но и как систему взаимосвязанных процессов, от качества которых зависит её долгосрочная устойчивость.
Фёдор Страдымов, главный специалист-эксперт Международного центра по совершенствованию национальных систем здравоохранения ФГБУ «ЦНИИОИЗ» Минздрава России, представил подходы к комплексному анализу медицинских организаций и формированию стратегий их долгосрочного развития.
В отличие от традиционной финансовой оценки бизнеса, предложенная методология предусматривает изучение всей системы управления медицинской организацией.
Анализ охватывает состояние инфраструктуры и оборудования, кадровые ресурсы, организацию оказания медицинской помощи, финансовую устойчивость, цифровую зрелость, внутренние процессы и удовлетворённость пациентов.
Такой подход позволяет выявлять не только финансовые ограничения, но и организационные причины недостаточной эффективности медицинского учреждения.
От комплексного аудита к стратегии развития
Представленная ЦНИИОИЗ методология предполагает последовательную оценку медицинской организации, проведение стратегических сессий с руководством и формирование дорожной карты изменений.
Результатом становятся конкретные управленческие решения, система показателей эффективности, карта кадровых рисков, финансовая модель и программа долгосрочного развития.
В качестве практического примера Фёдор Страдымов представил проект, реализуемый в Областной клинической больнице № 3 Челябинска.
По итогам комплексного анализа была разработана стратегия развития медицинской организации до 2030 года, включающая семь стратегических проектов, дорожные карты их реализации и последующее экспертное сопровождение.
Отдельное внимание в выступлении было уделено процессной модели управления медицинской организацией.
Она предусматривает системную оценку основных медицинских процессов, обеспечивающих функций, управленческих решений, а также механизмов контроля и повышения эффективности.
Подобная модель позволяет руководителям определять, какие именно процессы нуждаются в оптимизации, какие ресурсы используются недостаточно эффективно и какие изменения способны обеспечить наибольший результат.
Практические результаты системных преобразований
Фёдор Страдымов также представил опыт ЦНИИОИЗ по разработке решений для региональных систем здравоохранения.
В частности, в рамках проектов территориального планирования в 2024 году были разработаны 89 схем развития сети медицинских организаций, направленных на повышение доступности медицинской помощи.
В материалах проекта по совершенствованию первичной медико-санитарной помощи также отмечен рост удовлетворённости населения в пяти ведущих регионах-участниках на 7,4 процентного пункта за год.
Кроме того, число доступных слотов для записи к врачу увеличилось на 35,3%, что соответствует примерно двум миллионам дополнительных слотов еженедельно.
Среди других направлений работы ЦНИИОИЗ были представлены стандарты повышения удовлетворённости пациентов и кадровой устойчивости медицинских организаций.
Для инвесторов и руководителей медицинского бизнеса подобные инструменты представляют интерес прежде всего как механизм оценки операционных рисков, определения потенциала повышения эффективности и подготовки обоснованных стратегий развития.
Комплексная оценка позволяет рассматривать медицинскую организацию не только как совокупность финансовых показателей и физических активов, но и как систему взаимосвязанных процессов, от качества которых зависит её долгосрочная устойчивость.
Газпромбанк: путь медицинской компании от частного бизнеса до IPO
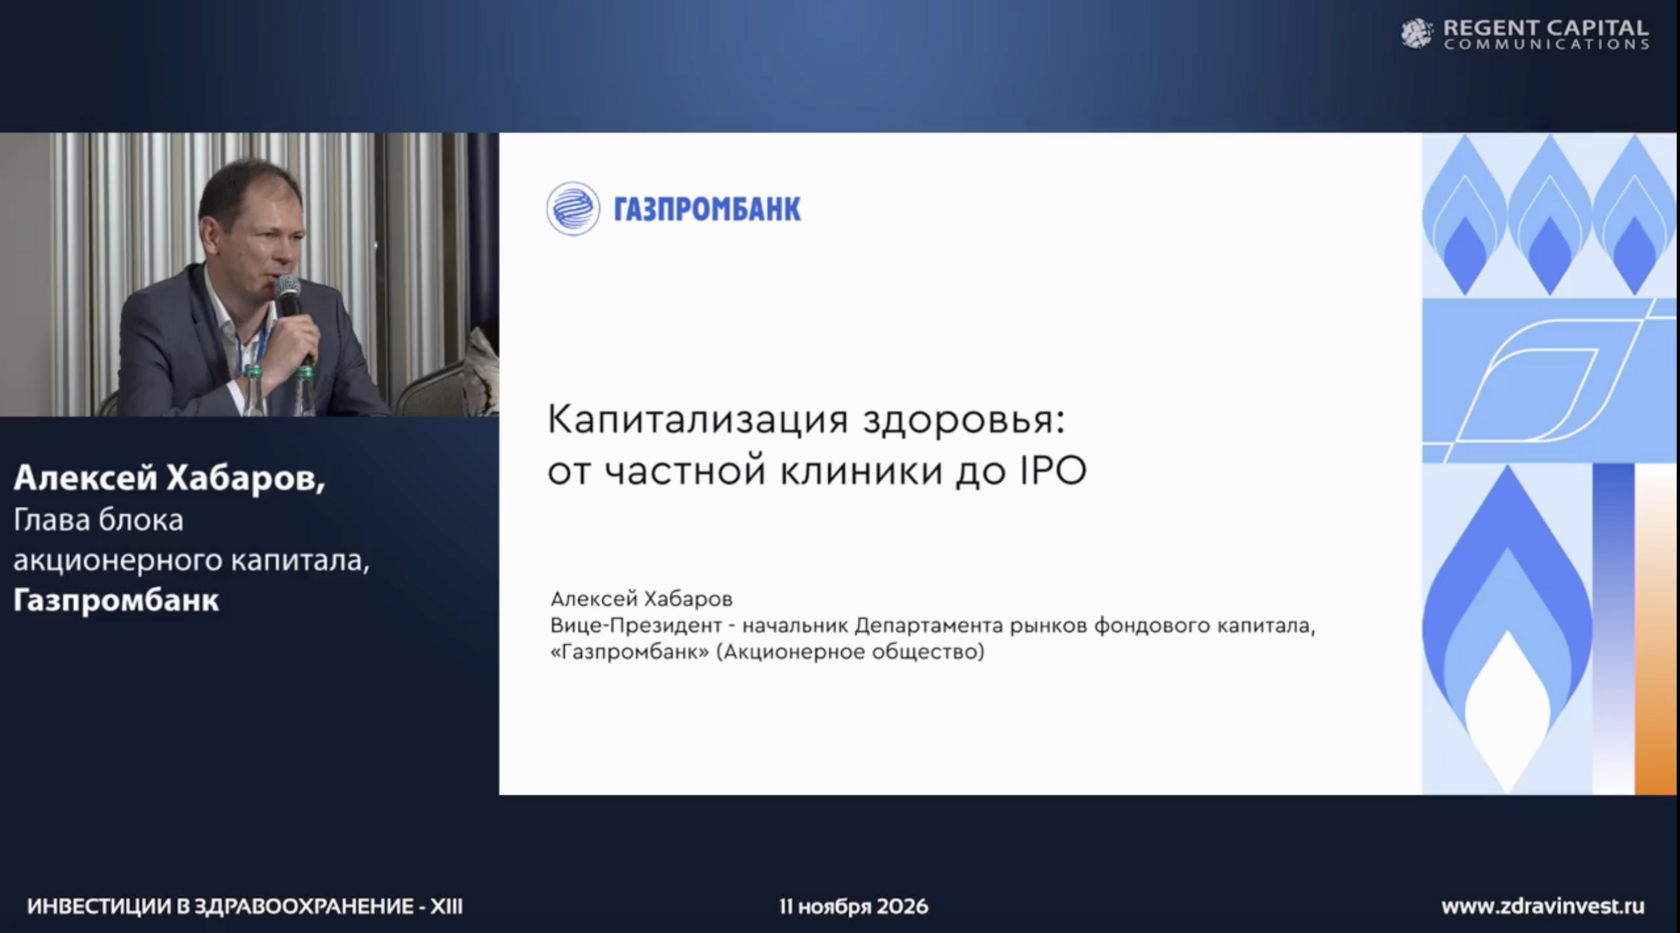
Алексей Хабаров, вице-президент — начальник Департамента рынков фондового капитала Газпромбанка, рассказал об особенностях привлечения акционерного капитала и подготовки медицинских компаний к публичному размещению акций.
По его данным, с 2022 по 2026 год на российский рынок IPO вышли около 27 новых эмитентов, привлёкших в совокупности порядка 160 млрд рублей.
Среди них — представители фармацевтической отрасли «Промомед» и «Озон Фармацевтика». При этом ещё ряд медицинских компаний рассматривает возможность выхода на публичный рынок.
Алексей Хабаров подчеркнул, что IPO — это не разовая финансовая сделка, а трансформация бизнеса, предполагающая изменение подходов к управлению, финансовой прозрачности и взаимодействию с акционерами.
Среди ключевых факторов успешного размещения эксперт выделил устойчивость бизнес-модели, высокие темпы роста, лидерские позиции компании, профессионализм менеджмента и способность обеспечивать привлекательную доходность инвесторам.
По его словам, инвесторы могут ориентироваться на совокупную акционерную доходность порядка 25–30% ежегодно, формируемую за счёт роста капитализации и дивидендных выплат.
Особое значение имеет способность компании подтвердить свои планы историческими финансовыми и операционными результатами.
Отдельное внимание Алексей Хабаров уделил подготовке к размещению. По его оценке, начинать её необходимо за два-три года до IPO, поскольку реструктуризация корпоративной группы, подготовка отчётности и внедрение качественного корпоративного управления требуют времени.
Алексей Хабаров, вице-президент — начальник Департамента рынков фондового капитала Газпромбанка, рассказал об особенностях привлечения акционерного капитала и подготовки медицинских компаний к публичному размещению акций.
По его данным, с 2022 по 2026 год на российский рынок IPO вышли около 27 новых эмитентов, привлёкших в совокупности порядка 160 млрд рублей.
Среди них — представители фармацевтической отрасли «Промомед» и «Озон Фармацевтика». При этом ещё ряд медицинских компаний рассматривает возможность выхода на публичный рынок.
Алексей Хабаров подчеркнул, что IPO — это не разовая финансовая сделка, а трансформация бизнеса, предполагающая изменение подходов к управлению, финансовой прозрачности и взаимодействию с акционерами.
Среди ключевых факторов успешного размещения эксперт выделил устойчивость бизнес-модели, высокие темпы роста, лидерские позиции компании, профессионализм менеджмента и способность обеспечивать привлекательную доходность инвесторам.
По его словам, инвесторы могут ориентироваться на совокупную акционерную доходность порядка 25–30% ежегодно, формируемую за счёт роста капитализации и дивидендных выплат.
Особое значение имеет способность компании подтвердить свои планы историческими финансовыми и операционными результатами.
Отдельное внимание Алексей Хабаров уделил подготовке к размещению. По его оценке, начинать её необходимо за два-три года до IPO, поскольку реструктуризация корпоративной группы, подготовка отчётности и внедрение качественного корпоративного управления требуют времени.
От рыночных прогнозов к практическим инвестиционным решениям
Важную роль в содержательном наполнении первой сессии сыграли её модераторы — Анна Ярвиц и Дамир Сухов.
Их вопросы позволили дополнить подготовленные презентации практическими аспектами инвестирования в медицинский бизнес. В частности, в ходе дискуссии обсуждалось, какие сегменты рынка могут предложить инвесторам наиболее привлекательное соотношение риска и доходности в ближайшие два-три года. Отдельное внимание было уделено различиям между органическим ростом и развитием за счёт приобретений, оценке эффективности M&A и влиянию стратегических решений на рыночную стоимость компаний. Модераторы также предложили участникам рассмотреть перспективы новых направлений медицинского бизнеса, связанных с демографическими изменениями, развитием генетической диагностики, услуг долговременного ухода и вертикально интегрированных медицинских групп. В ходе обсуждения неоднократно поднимался вопрос о том, какие финансовые и операционные показатели действительно позволяют оценить устойчивость медицинского бизнеса.
Эксперты сошлись в понимании того, что динамика выручки и прибыли должна рассматриваться в совокупности с пациентским потоком, загрузкой мощностей, качеством корпоративного управления и способностью компании финансировать дальнейшее развитие.
Важную роль в содержательном наполнении первой сессии сыграли её модераторы — Анна Ярвиц и Дамир Сухов.
Их вопросы позволили дополнить подготовленные презентации практическими аспектами инвестирования в медицинский бизнес. В частности, в ходе дискуссии обсуждалось, какие сегменты рынка могут предложить инвесторам наиболее привлекательное соотношение риска и доходности в ближайшие два-три года. Отдельное внимание было уделено различиям между органическим ростом и развитием за счёт приобретений, оценке эффективности M&A и влиянию стратегических решений на рыночную стоимость компаний. Модераторы также предложили участникам рассмотреть перспективы новых направлений медицинского бизнеса, связанных с демографическими изменениями, развитием генетической диагностики, услуг долговременного ухода и вертикально интегрированных медицинских групп. В ходе обсуждения неоднократно поднимался вопрос о том, какие финансовые и операционные показатели действительно позволяют оценить устойчивость медицинского бизнеса.
Эксперты сошлись в понимании того, что динамика выручки и прибыли должна рассматриваться в совокупности с пациентским потоком, загрузкой мощностей, качеством корпоративного управления и способностью компании финансировать дальнейшее развитие.
Итоги первой сессии: рынок растёт, но качество бизнеса становится важнее масштабов
Выступления участников первой сессии продемонстрировали, что российская частная медицина сохраняет значительный инвестиционный потенциал, несмотря на изменения макроэкономических условий.
Прогнозы Газпромбанка и Альфа-Банка подтверждают устойчивую динамику отрасли. При этом оценки банков отражают разные временные горизонты: Газпромбанк прогнозирует среднегодовой рост коммерческой медицины на 13% в ближайшие пять лет, тогда как Альфа-Банк оценивает исторический рост платных медицинских услуг в 2020–2025 годах примерно в 14% ежегодно.
Быстрее рынка продолжают развиваться крупные медицинские сети, обладающие преимуществами в доступе к капиталу, развитию инфраструктуры, привлечении специалистов и приобретении новых активов.
Вместе с тем участники обозначили несколько важных тенденций, которые будут определять инвестиционную привлекательность отрасли в ближайшие годы.
Консолидация продолжится, но инвесторы будут внимательнее оценивать качество сделок. Приобретение новых активов должно сопровождаться понятной стратегией интеграции, реалистичными синергиями и положительным экономическим результатом для акционеров.
Корпоративное управление становится самостоятельным фактором стоимости бизнеса. Прозрачность, регулярная коммуникация с рынком, предсказуемая дивидендная политика и защита интересов миноритарных акционеров напрямую влияют на доверие инвесторов.
Операционная эффективность приобретает особое значение. На фоне высокой стоимости капитала медицинским компаниям необходимо тщательно оценивать капиталоёмкость проектов, сроки выхода новых объектов на загрузку и возможности повышения эффективности существующей инфраструктуры.
Новые инвестиционные направления формируются за пределами традиционного рынка клиник. Медицинская диагностика, искусственный интеллект, генетические исследования, носимые устройства и превентивная медицина открывают возможности для развития новых технологических компаний и бизнес-моделей.
Публичный рынок остаётся важным потенциальным источником капитала для отрасли. Однако успешный выход медицинской компании на IPO требует долгосрочной подготовки, устойчивой бизнес-модели и готовности работать в интересах широкого круга акционеров.
Таким образом, главная тенденция, прозвучавшая в ходе первой сессии, заключается в изменении подходов к оценке медицинского бизнеса.
Высокие темпы роста рынка по-прежнему создают возможности для инвесторов, однако всё большее значение приобретает способность конкретной компании превращать этот рост в устойчивую прибыль, денежный поток и долгосрочную акционерную стоимость.
Именно сочетание эффективной бизнес-модели, профессионального управления, технологического развития и дисциплины в распределении капитала будет определять будущих лидеров российского рынка частной медицины.
Выступления участников первой сессии продемонстрировали, что российская частная медицина сохраняет значительный инвестиционный потенциал, несмотря на изменения макроэкономических условий.
Прогнозы Газпромбанка и Альфа-Банка подтверждают устойчивую динамику отрасли. При этом оценки банков отражают разные временные горизонты: Газпромбанк прогнозирует среднегодовой рост коммерческой медицины на 13% в ближайшие пять лет, тогда как Альфа-Банк оценивает исторический рост платных медицинских услуг в 2020–2025 годах примерно в 14% ежегодно.
Быстрее рынка продолжают развиваться крупные медицинские сети, обладающие преимуществами в доступе к капиталу, развитию инфраструктуры, привлечении специалистов и приобретении новых активов.
Вместе с тем участники обозначили несколько важных тенденций, которые будут определять инвестиционную привлекательность отрасли в ближайшие годы.
Консолидация продолжится, но инвесторы будут внимательнее оценивать качество сделок. Приобретение новых активов должно сопровождаться понятной стратегией интеграции, реалистичными синергиями и положительным экономическим результатом для акционеров.
Корпоративное управление становится самостоятельным фактором стоимости бизнеса. Прозрачность, регулярная коммуникация с рынком, предсказуемая дивидендная политика и защита интересов миноритарных акционеров напрямую влияют на доверие инвесторов.
Операционная эффективность приобретает особое значение. На фоне высокой стоимости капитала медицинским компаниям необходимо тщательно оценивать капиталоёмкость проектов, сроки выхода новых объектов на загрузку и возможности повышения эффективности существующей инфраструктуры.
Новые инвестиционные направления формируются за пределами традиционного рынка клиник. Медицинская диагностика, искусственный интеллект, генетические исследования, носимые устройства и превентивная медицина открывают возможности для развития новых технологических компаний и бизнес-моделей.
Публичный рынок остаётся важным потенциальным источником капитала для отрасли. Однако успешный выход медицинской компании на IPO требует долгосрочной подготовки, устойчивой бизнес-модели и готовности работать в интересах широкого круга акционеров.
Таким образом, главная тенденция, прозвучавшая в ходе первой сессии, заключается в изменении подходов к оценке медицинского бизнеса.
Высокие темпы роста рынка по-прежнему создают возможности для инвесторов, однако всё большее значение приобретает способность конкретной компании превращать этот рост в устойчивую прибыль, денежный поток и долгосрочную акционерную стоимость.
Именно сочетание эффективной бизнес-модели, профессионального управления, технологического развития и дисциплины в распределении капитала будет определять будущих лидеров российского рынка частной медицины.
XIII ежегодная конференция «Инвестиции в здравоохранение» состоялась 11 ноября 2026 года. Мероприятие объединило представителей инвестиционного и банковского сообщества, собственников и руководителей медицинских компаний, отраслевых экспертов для обсуждения актуальных вопросов развития российского рынка здравоохранения.
Организатор: Regent Capital Communications.
Сайт конференции: https://zdravinvest.ru
Организатор: Regent Capital Communications.
Сайт конференции: https://zdravinvest.ru